2020年口腔清洁用品行业趋势分析 消费升级与品类细分浪潮下的新格局
2020年,中国口腔清洁用品行业在消费升级、健康意识提升及数字化渠道变革的多重驱动下,呈现出结构性变化与高速增长态势。从传统牙膏、牙刷到电动口腔护理、漱口水、美白贴等细分品类,行业边界不断拓宽,竞争格局亦随之重塑。
一、市场规模稳步扩张,细分品类增速亮眼
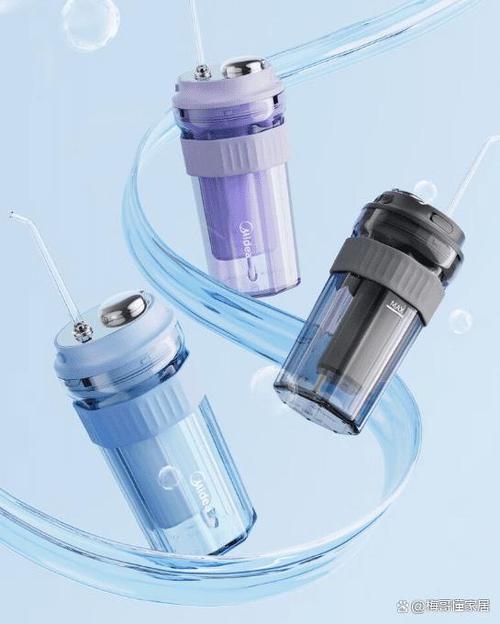
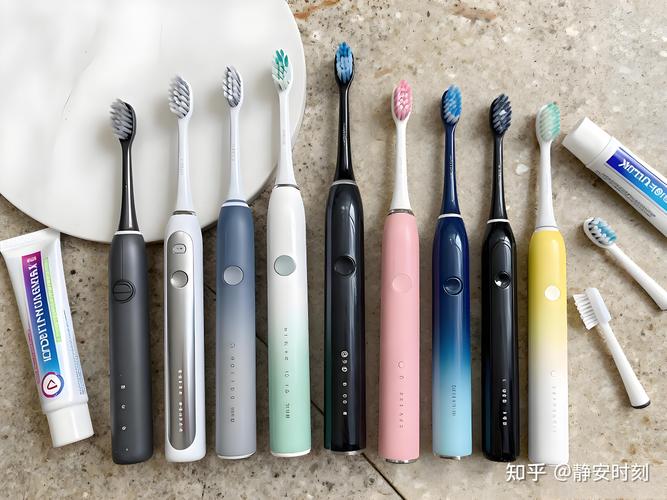
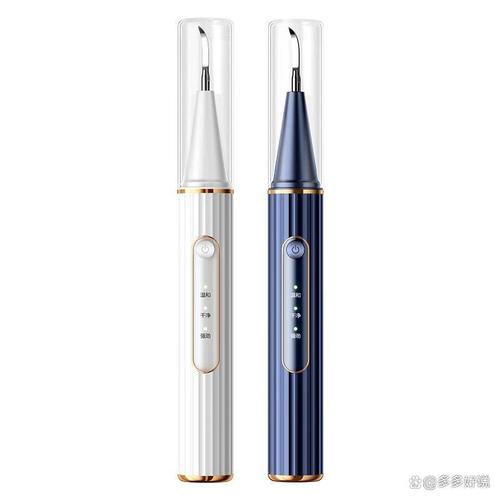
据行业统计数据显示,2020年中国口腔清洁用品市场整体规模已突破500亿元,年复合增长率保持在8%以上。其中,基础品类如牙膏、手动牙刷仍占据主要份额,但增速趋于平稳。相比之下,电动牙刷、水牙线(冲牙器)、漱口水、牙贴等新兴品类增速显著,部分细分赛道年增长率超过20%。
值得关注的是,电动牙刷在2020年进一步下沉至三四线城市及年轻消费群体,产品价格带从百元级向千元级延伸,国产品牌凭借性价比与线上营销迅速抢占市场份额。与此漱口水品类受益于“随身携带、即时清新”的场景需求,增长迅猛,尤其受到年轻白领与Z世代消费者的青睐。
二、消费升级驱动需求分层,功效与颜值并重
2020年,消费者对口腔清洁用品的需求不再局限于基础清洁,而是向美白、抗敏、护龈、清新口气、修护牙釉质等多元化功效延伸。功效型牙膏、含氟防蛀产品、益生菌漱口水等精准定位产品受到市场追捧。
产品颜值与使用体验成为重要购买决策因素。高颜值包装、便携设计、联名款、香型创新(如白桃、薄荷、樱花等)层出不穷,口腔护理产品正从功能型消费品向生活方式类产品转变。
三、线上渠道主导增长,直播与社交电商成新引擎
2020年疫情加速了口腔清洁用品销售渠道的线上化进程。天猫、京东、拼多多等电商平台依然是主阵地,但抖音、快手、小红书等社交电商与内容平台的带货能力快速跃升。直播电商成为品牌新品首发与爆款打造的重要途径,KOL种草与用户口碑传播形成闭环。
数据显示,2020年口腔清洁用品线上销售占比已超过40%,部分新兴品牌线上营收占比甚至高达70%以上。
四、国货崛起与新锐品牌突围
2020年,国货口腔护理品牌迎来战略机遇期。以usmile、素士、贝医生、参半、BOP等为代表的新锐品牌,通过差异化定位、DTC模式与高颜值设计,迅速在年轻消费群体中建立认知。与此云南白药、黑人、高露洁等传统品牌也加速产品创新与年轻化转型,市场竞争愈发激烈。
五、政策与标准趋于规范,行业集中度有望提升
2020年,国家对口腔清洁用品行业的标准与监管逐步完善,尤其在电动牙刷、漱口水等新兴品类的安全性与功效宣称方面出台相关规范。这将加速行业洗牌,推动市场向具备研发能力、品牌口碑与渠道优势的企业集中。
六、未来展望:智能化、场景化与个性化
口腔清洁用品行业将朝着智能化(如APP互联、压力感应、AI刷牙指导)、场景化(差旅、办公、餐饮后护理)与个性化(定制牙膏、基因检测推荐)方向持续演进。口腔护理将从单一清洁工具,逐步升级为全周期健康管理的重要组成部分。
2020年是口腔清洁用品行业深度变革之年。消费需求升级、渠道结构重塑与品牌格局演变共同推动行业进入高质量发展新阶段。谁能精准捕捉细分需求、构建品牌心智并高效触达用户,谁就能在下一轮竞争中占据先机。
如若转载,请注明出处:http://www.99fkdw.com/product/52.html
更新时间:2026-10-05 21:41:03